
Reajuste de plano de saúde: Elton Fernandes diferencia tipos de contrato
Planos individuais e coletivos têm regras distintas de reajuste, e a modalidade define como avaliar o aumento.

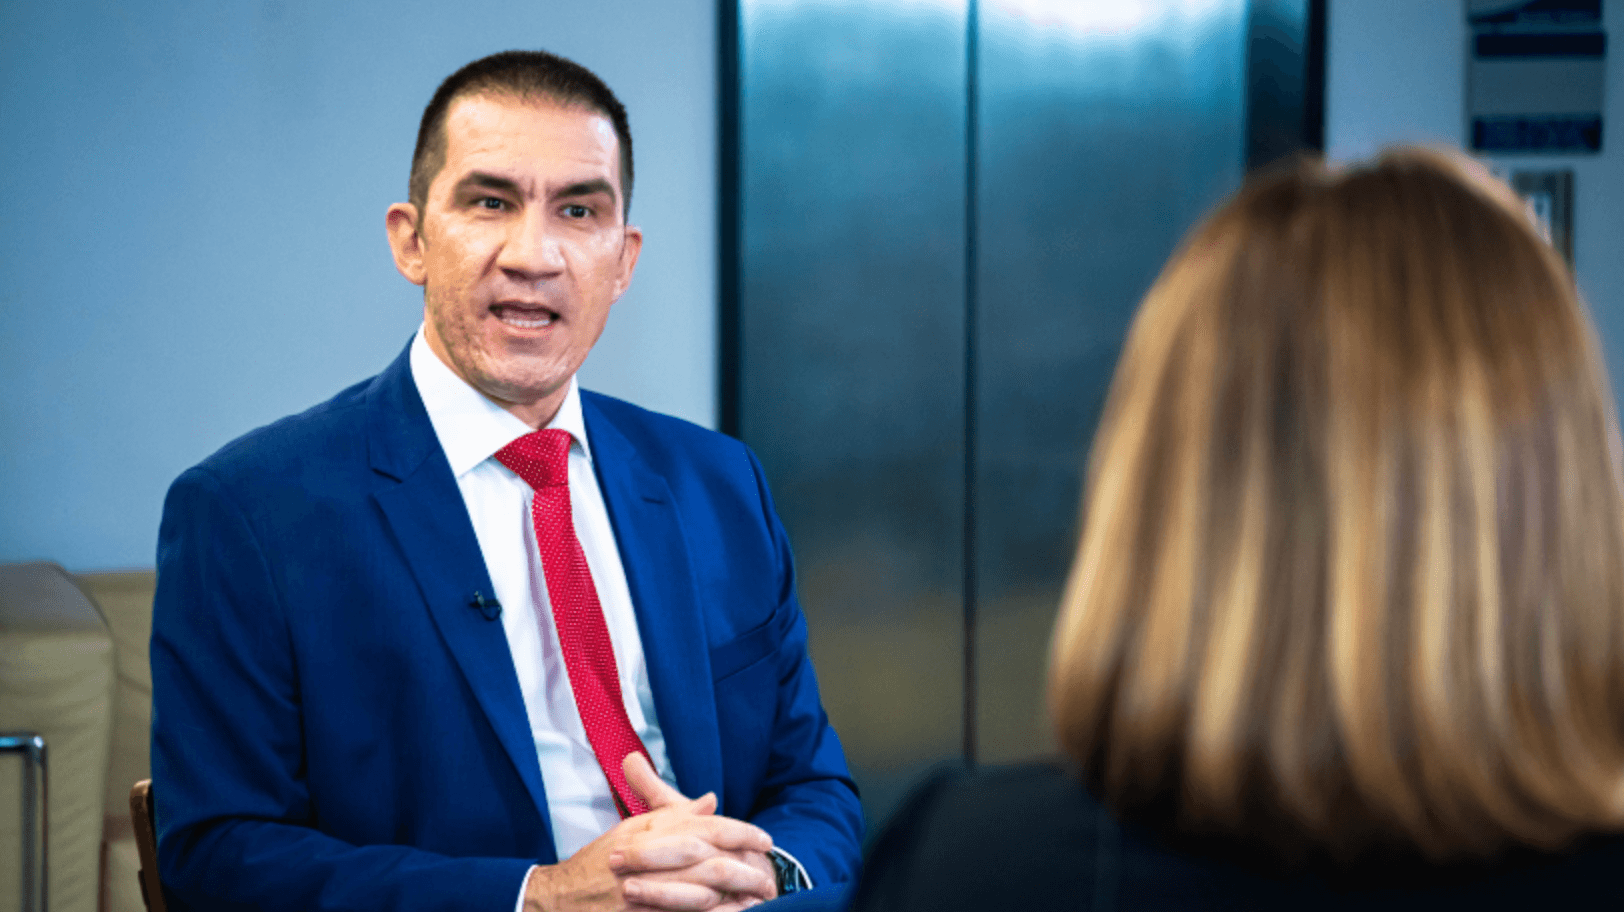
Sendo advogado especialista em Direito da Saúde Suplementar, Elton Fernandes analisa as diferenças entre as regras aplicáveis aos reajustes de planos individuais, familiares e coletivos. A distinção ganhou relevância em 2026, após a Agência Nacional de Saúde Suplementar (ANS) estabelecer limite de 5,11% para determinados contratos individuais e familiares.
Continua depois da publicidade
O percentual vale para contratos individuais ou familiares regulamentados ou adaptados à Lei nº 9.656/1998, com aniversário entre maio de 2026 e abril de 2027. Nessa modalidade, o reajuste anual depende de autorização da ANS e não pode superar o índice definido pela agência.
Nos planos coletivos, a lógica é diferente. A ANS não estabelece um teto anual equivalente ao aplicado aos contratos individuais. As regras dependem do número de beneficiários, do contrato e da forma de negociação entre a operadora e a pessoa jurídica contratante.
Reajuste de plano de saúde depende da modalidade do contrato
Continua depois da publicidade
A diferença começa na própria estrutura regulatória. Nos planos individuais e familiares, a ANS determina anualmente o percentual máximo de reajuste por variação de custos. Para o ciclo 2026-2027, o limite estabelecido foi de 5,11%.
A metodologia utilizada combina o Índice de Valor das Despesas Assistenciais e uma parcela do IPCA, com ajustes relacionados à eficiência e à variação de receita por faixa etária. O objetivo é considerar a evolução das despesas assistenciais e outros custos envolvidos na operação.
Já nos contratos coletivos com 30 ou mais beneficiários, o percentual é estabelecido por negociação entre a pessoa jurídica contratante e a operadora ou administradora de benefícios. A justificativa do índice deve ser fundamentada, e a contratante pode solicitar informações sobre os cálculos utilizados.
Continua depois da publicidade
Dentre esse panorama, Elton Fernandes, advogado especialista em Direito da Saúde Suplementar, ressalta que essa diferença impede que o consumidor utilize automaticamente o percentual divulgado pela ANS para os contratos individuais como parâmetro para qualquer plano coletivo.
Contratos coletivos têm regras próprias de reajuste
Os planos coletivos também apresentam uma divisão conforme o tamanho da carteira. Para contratos com menos de 30 beneficiários, a regulamentação prevê o agrupamento de contratos da mesma operadora, com aplicação de um índice único ao conjunto. A regra busca diluir o risco entre diferentes contratos. O percentual deve ser divulgado pela operadora e pode ser aplicado aos contratos agrupados nos respectivos aniversários, conforme as regras da ANS.
Continua depois da publicidade
Nos contratos coletivos com 30 ou mais beneficiários, existe maior espaço para negociação. A operadora deve disponibilizar a memória de cálculo e a metodologia utilizada para a pessoa jurídica contratante com antecedência mínima de 30 dias da aplicação do reajuste. Segundo alega Elton Fernandes, depois da aplicação, a contratante também pode solicitar formalmente essas informações. A operadora ou administradora de benefícios tem prazo máximo de dez dias para fornecê-las.
Percentual maior não significa, por si só, irregularidade
A ausência de um teto anual definido pela ANS para os contratos coletivos não significa que qualquer percentual possa ser aplicado sem observância das regras contratuais e regulatórias. A análise de um reajuste envolve o tipo de contratação, o número de beneficiários, a cláusula contratual aplicável, a metodologia utilizada e as informações que fundamentaram o percentual. Por isso, comparar diretamente um aumento coletivo com o índice autorizado para planos individuais pode produzir uma conclusão equivocada.
Continua depois da publicidade
A própria ANS informa que as regras de reajuste variam conforme fatores como a data de contratação, o tipo de cobertura, a modalidade do plano e o tamanho da carteira. Tal como assevera Elton Fernandes, especialista em Direito da Saúde Suplementar, essa estrutura torna o contrato um elemento central para compreender a legalidade do reajuste. O percentual precisa ser analisado dentro das regras que efetivamente disciplinam aquela relação jurídica.
O que o beneficiário deve observar?
Antes de avaliar um reajuste de plano de saúde, é necessário identificar se o contrato é individual, familiar, coletivo empresarial ou coletivo por adesão. Também é importante verificar a data de contratação e o número de beneficiários, especialmente nos contratos coletivos. Nos planos individuais e familiares abrangidos pelo índice anual da ANS, o reajuste somente pode ser aplicado no aniversário do contrato e após autorização da agência. Para o período de maio de 2026 a abril de 2027, o limite é de 5,11%.
Continua depois da publicidade
Nos coletivos, a análise exige atenção à negociação e aos critérios previstos no contrato. A existência de uma diferença significativa em relação ao percentual dos planos individuais não permite, isoladamente, concluir pela irregularidade. A distinção entre essas modalidades ajuda a compreender por que o reajuste de plano de saúde não constitui uma categoria jurídica única. O tratamento regulatório muda conforme a estrutura contratual, e essa diferença é determinante para a análise dos direitos e obrigações de cada parte.
Fique por dentro das últimas
notícias